「貯金 新NISA 比較」「貯金 新NISA どっち」——お金のことを調べ始めてから、私はこういったワードを何度も検索するようになりました。子育て世代として、教育費や将来の生活費のことを考えると、「今のままの貯金ペースで本当に大丈夫なのか」という不安がずっと頭の片隅にあったからです。
通帳の残高を見返しては、(このペースで本当に足りるのだろうか)とモヤモヤすることが何度もありました。かといって、投資と聞くと「なんだか怖い」というイメージが先に立ってしまい、なかなか一歩を踏み出せずにいたのも事実です。今回は、そんな私が調べていく中で見えてきた、「貯金だけ」と「新NISAで積み立てを続ける」場合の違いについて、仮定にもとづくシミュレーションで自分なりに整理した内容をお伝えします。
「貯金しとけ!」と言われて育った世代の話
私の両親や、会社の先輩世代の中には「とにかく貯金しとけ!」と言う人が少なくありません。最初は(今の時代にそれだけで大丈夫なのかな…)と、正直ちょっと懐疑的に見ていました。
ただ、調べてみると、その言葉には理由がありました。1970年代ごろの日本では、定期預金の金利が5〜7%台という時代があったそうです。この水準の金利であれば、銀行にお金を預けているだけで、複利の力も働いて資産が着実に増えていきます。つまり「貯金しとけ!」というアドバイスは、当時としては資産を増やすための、れっきとした有効な手段だったのです。上の世代の方が貯金を勧めるのは、決して的外れなことを言っているわけではなく、自分たちが実際に経験してきた「貯金が機能していた時代」の実感に基づいたものなのだと理解しました。
でも「今」は、当時とは全く違う時代
ただし、同じアドバイスが今の時代にそのまま当てはまるかというと、話は別です。「定期預金 金利 推移」で調べてみると、バブル崩壊後の1990年代半ばから日本は長期的な低金利時代に入り、2020年前後には定期預金の金利が0.01%台まで下がっていた時期もあったことが分かりました。近年は多少の引き上げもありましたが、それでも0.1〜0.2%台という水準で、かつての5〜7%台とは比較にならないほど低い金利です。
つまり、「貯金しとけ」という言葉が生まれた時代と、今の時代とでは、貯金がお金を増やす手段としてどれだけ機能するかが、根本的に違うということです。「貯金 増えない」「貯金だけ 意味ない」といったキーワードが多く検索されているのも、こうした状況を肌で感じている人が多いからなのだと思います。だからこそ、貯金だけに頼るのではなく、新NISAの制度を使って投資信託で運用するという別の選択肢も、リスクを理解したうえで検討してみる価値があるのだと感じるようになりました。
毎月3万円を20年積み立てたら?仮定でシミュレーションしてみた
言葉で説明されてもピンとこなかったので、実際にどれくらいの差になるのか、仮定を置いたシミュレーションを図にしてみました。
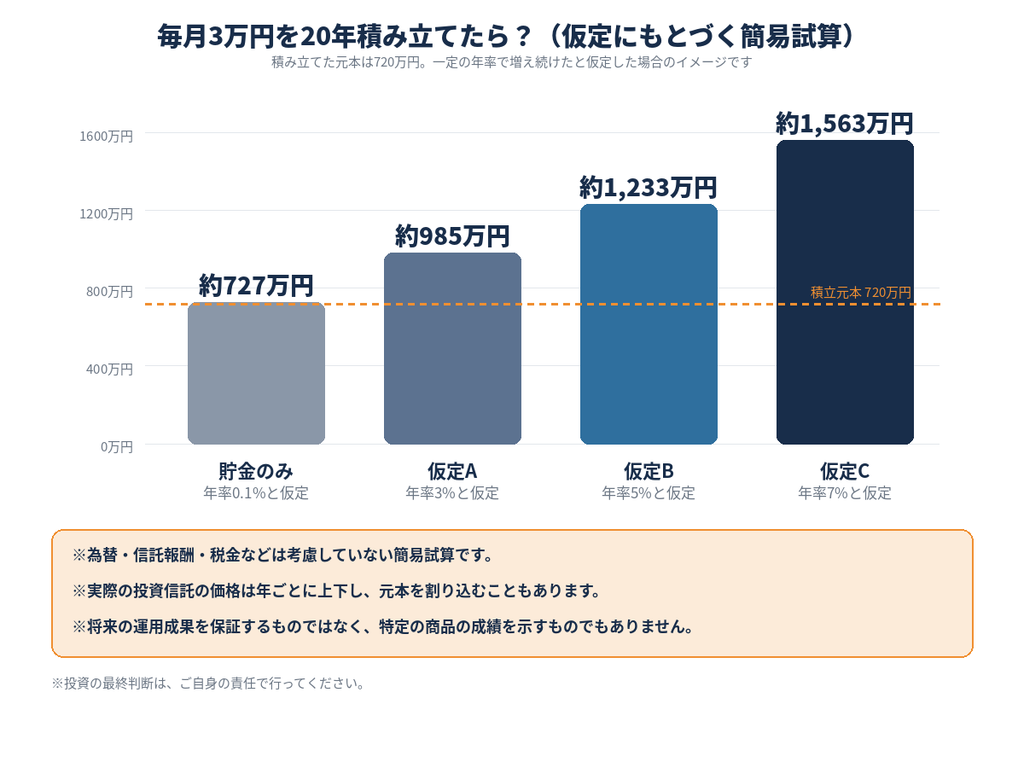
「新NISA オルカン 積立」や「新NISA S&P500 シミュレーション」で調べると、さまざまな試算例が見つかりますが、前提によって数字は大きく変わります。そこで、この記事では特定の商品ではなく、年率を仮定して計算しました。
前提はシンプルです。毎月3万円を20年間積み立てると、積み立てる元本は720万円になります。これを、一定の年率で増え続けたと仮定して計算しています。
・貯金のみ(年率0.1%と仮定):約727万円 ・仮定A(年率3%と仮定):約985万円 ・仮定B(年率5%と仮定):約1,233万円 ・仮定C(年率7%と仮定):約1,563万円
金利がほぼつかない貯金だと、20年経っても元本の720万円とほとんど変わりません。一方で、株式に投資する投資信託が、仮にこのくらいの年率で成長し続けたなら、積み立てた元本より増える計算になります。
ただし、これは「仮にこの年率で増え続けたら」という計算であって、実際にオルカンやS&P500がこの通りに推移するという意味ではありません。現実の価格は年ごとに上がったり下がったりしますし、相場の悪い年が続けば、元本の720万円を下回る「元本割れ」になる可能性も十分にあります。為替や信託報酬、税金なども考慮していません。
それでも、「貯金だけでは金額がほとんど変わらない」ことと、「投資信託で積み立てた場合は、増える可能性がある一方で減る可能性もある」ことを、数字とグラフで見比べてみると、私自身は「これは知っておくべき情報だったな」と感じました。
オルカンとS&P500、それぞれの特徴
「新NISA オルカン S&P500 違い」で調べていくと、この2つには特徴の違いがあることも分かってきました。
オルカンは、日本を含む世界中の株式にまとめて分散投資する仕組みです。特定の国の景気の影響を受けにくいとされています。一方のS&P500は、アメリカの主要企業500社に投資する仕組みで、アメリカ経済の動きを色濃く反映しやすい特徴があります。
どちらが良い・悪いということではなく、「世界全体に分散したいのか」「アメリカの成長に期待したいのか」という考え方の違いで選ぶものだと理解しています。「オルカン S&P500 どっち」と検索して比較記事を読み漁ったのも、正直この時期の私です。
どちらが有利になるかは、投資する期間や時期によって変わります。自分がどれくらいの値動きなら落ち着いていられるか、という点も、選ぶときの判断材料になりそうです。
私自身は、少額から新NISAで積み立てを始めています
こうして貯金と新NISAの違いを仮定の数字で比べてみたことで、私自身は貯金だけに頼るのではなく、新NISAの制度を使って、無理のない少額から投資信託の積み立てを始めることにしました。
ここで改めてお伝えしておきたいのですが、これはあくまで私個人の体験であり、貯金と投資のどちらを選ぶか、どのような配分にするかといった最終的な判断は、必ずご自身の状況や考え方に基づいて行っていただく必要があります。新NISAを利用した場合でも、株価や基準価額の変動によって、投資した元本を下回る「元本割れ」のリスクがあることに変わりはありません。この点は必ず理解した上で、検討していただければと思います。
「知らなかった」を「知っている」に変えることが、最初の一歩
「貯金しとけ」という言葉は、それが機能していた時代には正しいアドバイスでした。ただ、金利がほとんどつかない今の時代においては、貯金だけに頼ることのリスクも、あわせて知っておく必要があると感じています。
もしあなたも今、「貯金 新NISA 比較」「貯金だけ 不安」と検索してこのページにたどり着いたのだとしたら、まずは貯金と投資、それぞれの特徴を仮定の数字で比べてみることから始めてみませんか。知ることで、これからのお金との向き合い方は、少しずつ変わっていくはずです。
※本記事のシミュレーションは、一定の年率で増え続けたと仮定して計算した簡易試算であり、実際の運用成果とは異なります。将来の運用成果を保証するものではありません。投資は元本割れのリスクを伴います。投資に関する最終的な決定は、必ずご自身の判断と責任において行ってください。