「新NISA」「つみたて投資枠」「成長投資枠」、正直、最初は何のことか分かりませんでした
投資について調べ始めた頃、「新NISA」「つみたて投資枠」「成長投資枠」といった言葉が次々に出てきて、正直、頭の中が「?」でいっぱいになっていました。「新NISA とは」で検索しても、専門用語が多く、結局よく分からないまま画面を閉じてしまう、ということを何度も繰り返していました。周りのパパ友が「新NISAでオルカン積み立ててるよ」と話しているのを聞いても、内心では(新NISAって具体的に何なんだろう)と、置いていかれているような気持ちになっていたのを覚えています。
さらに恥ずかしい話をすると、当時の私は「新NISA」という名前の、何か特別な金融商品があるのだと思い込んでいました。「新NISAを買う」つもりで証券会社のサイトを開き、それらしき商品が見当たらず戸惑ったこともあります。今回は、そんな私と同じように「新NISA 投資信託 違い」「新NISA 株 違い」で頭が混乱してしまっている方に向けて、新NISAの「制度」と「中身」を、できるだけシンプルに整理してお伝えしたいと思います。
まず結論:新NISAは「制度」であって、「買付の対象」ではありません
一番大切なことを、最初にはっきりお伝えしておきます。新NISAは「制度」の名前であって、株式や投資信託のような「買付の対象(商品)」ではありません。
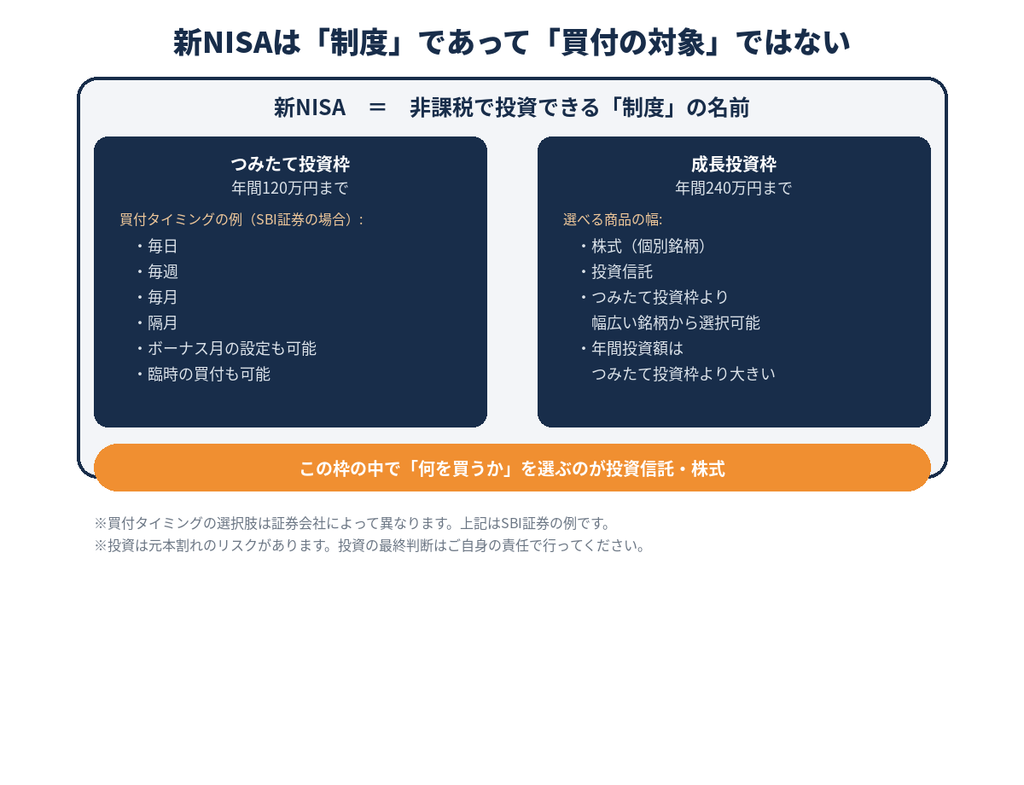
新NISAは、一定の条件の範囲内で投資をすると、そこから得られる利益が非課税になる、いわば「非課税の箱」のような制度です。その箱の中に何を入れるか——つまり、どの投資信託やどの株式を選んで買うか——は、私たち自身が選ぶ必要があります。「新NISA どれ買う」と検索してしまう方が多いのも、この「制度」と「中身」がごちゃまぜになってしまっているからだと思います。銀行の預金口座に例えるなら、新NISAは「口座の種類」のようなもので、そこにどんなお金(投資信託や株式)を入れるかは別の話、とイメージすると、少し分かりやすくなるかもしれません。この関係さえ整理できれば、新NISAは一気に分かりやすくなります。
つみたて投資枠でできること
新NISAという制度の中には、「つみたて投資枠」と「成長投資枠」という2つの枠があります。それぞれ、できることが少しずつ違います。
つみたて投資枠は、年間120万円まで利用できる枠です。「つみたて投資枠 とは」で調べると、長期・積立・分散に向いた投資信託が対象になっていることが分かります。買付のタイミングについても、思っていた以上に柔軟でした。例えばSBI証券の場合、毎日・毎週・毎月・隔月といった頻度を選べるほか、ボーナス月だけ多めに設定することや、必要に応じて臨時で買付をすることも可能です。「つみたて投資枠 頻度 設定」で調べたとき、これほど自分の生活スタイルに合わせて調整できるとは思っておらず、少し驚いた記憶があります。育児で毎月の支出が変動しやすい我が家にとって、隔月やボーナス月設定ができるのは、地味にありがたいポイントでした。
成長投資枠とは
一方の成長投資枠は、年間240万円まで利用できる枠です。つみたて投資枠と比べて、選べる商品の幅が広いのが特徴で、投資信託だけでなく、個別の株式も対象に含まれます。「成長投資枠 とは」で調べると、つみたて投資枠よりも幅広い銘柄の中から、自分の投資スタイルに合わせて選べることが分かります。「せっかく非課税なんだから、応援したい会社の株も買ってみたい」という方には、成長投資枠が向いていそうだと感じました。
年間の投資可能額も、つみたて投資枠(120万円)より成長投資枠(240万円)の方が大きく設定されています。この2つの枠は併用できるので、「じっくり積み立てるつみたて投資枠」と「幅広い選択肢から選ぶ成長投資枠」を、自分なりの考え方で組み合わせて使うことができます。
「枠」の中で選ぶのが、投資信託や株式です
ここまで整理してくると、新NISAという制度の全体像が見えてきます。新NISAという非課税の制度の中に、「つみたて投資枠」と「成長投資枠」という2つの枠があり、その枠の中で実際に選ぶ商品が、投資信託や株式だということです。
「新NISA オルカン」「新NISA S&P500」という検索結果がよく出てくるのも、この「枠の中で何を選ぶか」という話をしているからです。つまり、オルカンやS&P500は新NISAという制度そのものではなく、新NISAの枠を使って買う「中身」の一例、というわけです。この整理ができると、これまでバラバラに感じていた情報が、一つのつながりとして頭に入ってくるようになります。私自身、この構造に気づいてからは、SNSやニュースで見かける投資関連の情報も、「これは制度の話なのか、それとも商品の話なのか」と自然に区別できるようになり、以前より格段に理解しやすくなりました。
これから投資を始める方へ
新NISAという言葉に振り回されて、「結局何をどう始めればいいのか分からない」と感じている方は、きっと私だけではないはずです。
まず理解していただきたいのは、新NISAは制度であって、買付の対象そのものではない、ということです。新NISAの口座を開設したら、その中の「つみたて投資枠」や「成長投資枠」を使って、投資信託や株式といった具体的な商品を選ぶ、という順番になります。証券会社によっては、つみたての頻度を毎日・毎週・毎月など柔軟に設定できるところもあるので、自分の家計のリズムに合わせて無理なく始められるのも心強いポイントです。「制度」と「中身」、この2段階で考える癖がつけば、新NISAに関するニュースや会話も、これまでよりずっとスムーズに理解できるようになるはずです。
大切なお願い(自己責任の原則・元本割れのリスクについて)
新NISAを使うかどうか、どの枠でどの商品をどれくらいの金額で購入するかといった最終的な判断は、必ずご自身の状況やお考えに基づいて、ご自身の責任で行っていただく必要があります。
また、新NISAは税金が非課税になる「制度」ですが、その中で選ぶ株式や投資信託自体の値動きがなくなるわけではありません。株価や基準価額の変動により、投資した元本を下回る「元本割れ」のリスクがあることは、新NISAを利用していても変わらない点として、必ず理解しておいてください。
同じように「新NISA」という言葉に混乱していた子育てパパ・ママの方にとって、この記事が、頭の中を整理するきっかけになればうれしいです。