娘が生まれたら、育休は1年以上ってずっと決めていた
私は40代で、初めての子どもでした。
自分の趣味や遊びは、それまでの人生で一通りやりつくした感覚があって。だからこそ、妻の妊娠が分かった時点で、「これからは娘に一番時間を使いたい」と、自然に強く思うようになりました。周りには「40代だと体力的にきついよ」と言われることもありましたが、それよりも「今しかない時間」を優先したい気持ちの方がずっと強かったです。
結局、育休は1年3か月取りました。
実際に娘が生まれたら、もう可愛くてしょうがなくて。たまに飲み会に顔を出すくらいで、それ以外の時間はほとんど育児に当てていました。娘の寝返り、はいはい、つかまり立ち、初めての言葉——そのすべてを、仕事に行きながらでは見逃していたかもしれない瞬間まで、間近で見られたのは、今振り返っても本当に良かったと思っています。
育休に入る前、正直お金の不安はあった
これだけ長く休むとなると、当然お金の不安も出てきます。
正直に言うと、育休を意識し始めた頃は「1年以上も収入が減った状態で、本当にやっていけるのか」という漠然とした不安がずっと頭のどこかにありました。
育休中は本当に生活していけるのか——育休に入る前、私が一番調べたのはここでした。
育児休業給付金、いつ・いくらもらえるのか
育休中の収入の柱になるのが、雇用保険から支給される「育児休業給付金」です。支給額は、休業開始から180日目までは休業前の賃金の約67%、181日目以降は約50%が目安とされています。
私の育休は2024年10月1日から始まったので、67%だったのは2025年3月末ごろまで。そこから50%に切り替わった計算です。
給付金は非課税で、育休中は社会保険料も免除されます。この2つの効果で、最初の180日間は手取りで休業前のおよそ8割相当になると言われています(181日目以降は、もう少し下がります)。
ただ、実際に生活してみて「もらえる金額」と同じくらい大事だと感じたのが、**「いつ入金されるか」**でした。
私の場合、最初の入金は育休開始から約4か月後の2025年1月28日でした。申請は原則2か月ごとで、その後は約2か月おきに入金されました。
つまり、最初の約4か月は給付金が入ってきません。この空白期間の生活費は、あらかじめ手元に用意しておく必要があります。入金のタイミングは会社の手続きの進み方でも前後すると思うので、育休に入る前に人事・総務へ「初回の入金はいつ頃になりそうか」を確認しておくと安心です。
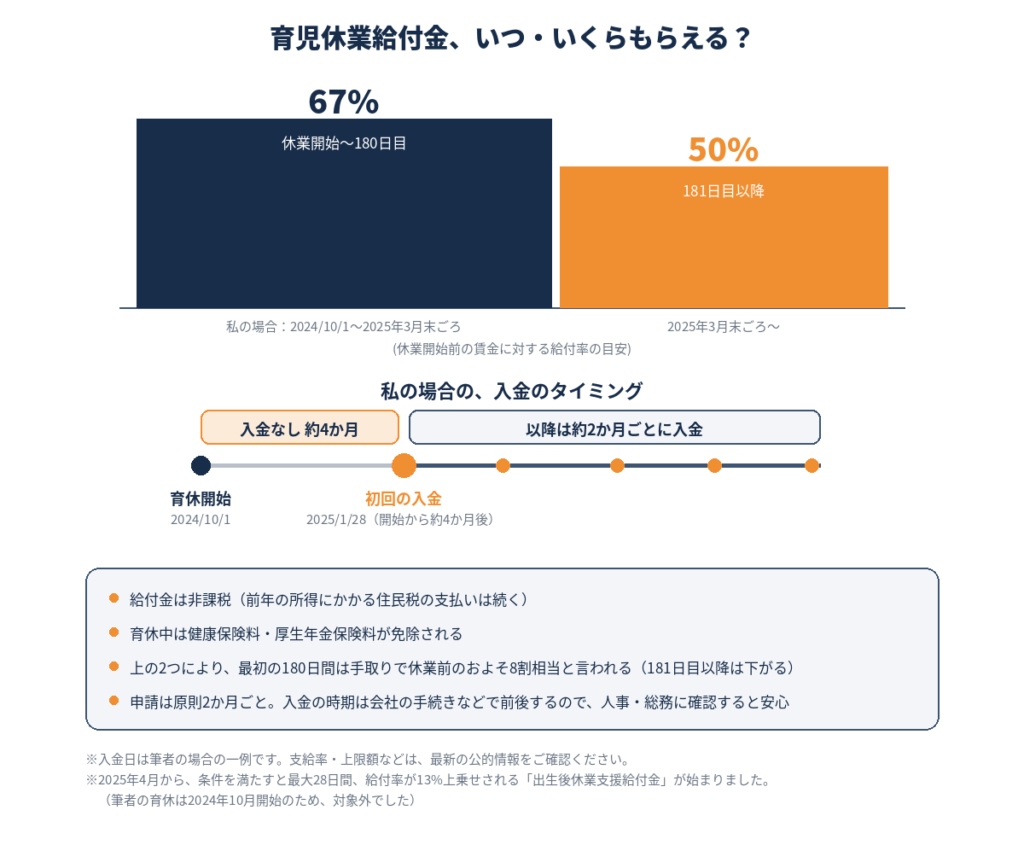
なお、2025年4月から、一定の条件を満たすと最大28日間、給付率が13%上乗せされる「出生後休業支援給付金」が始まっています。私の育休は2024年10月開始で、この制度ができる前だったため対象外でした。支給率や上限額、条件は変更されることもあるため、最新の情報はハローワークや厚生労働省のサイトで確認してください。
私の場合の入金は、2025年1月28日・3月27日・6月2日の3回が67%分、2025年7月29日以降の4回(9月・11月・2026年1月)が50%分でした。給付金は後払いなので、67%から50%への切り替わりは、育休の期間より少し遅れて入金額に表れます。
また、育休が終わったのは2025年12月31日でしたが、最後のひと月分が入金されたのは2026年2月27日でした。復職後も約2か月は給付金が入ってくるので、家計の見通しを立てるときは、この時間差を頭に入れておくと安心です。
育休を申し出た時、上司が快く送り出してくれた
育休を取ると決めてから、一番緊張したのは上司への相談でした。
「1年以上休みます」と切り出すのは、正直かなり勇気がいりました。会社への影響も気になりましたし、どんな反応が返ってくるか、事前にいろいろ想像して身構えていたのを覚えています。
結果として、上司はとても子育てに理解のある方で、快く「いいよ、行っておいで」と送り出してくれました。この対応には、今でも本当に感謝しています。
キャリアが一度止まっても、資産を増やす手段はもてていた
育休を取るということは、その分キャリアが一度止まるということでもあります。
正直、そこへの不安がゼロだったわけではありません。40代という年齢もあって、「ここで1年以上休んで、この先のキャリアは大丈夫だろうか」という思いが頭をよぎることも、正直ありました。ただ、育休に入る前からすでに投資を始めていて、少しずつ資産が増えていっていたことが、大きな支えになりました。
「キャリアが多少止まっても、資産が増える手段を持っている」という感覚は、思っていた以上に心強かったです。
育休中は、育児休業給付金が出るとはいえ、収入自体は減ります。それでも、すでに始めていた投資のおかげで、収入が減っている期間の中でも、家計全体の資産は増やせていました。
給料だけに頼っていたら、育休という選択は、もっと不安の大きいものだったと思います。逆に言えば、育休を取る・取らないの判断軸に、「資産形成をどれだけ進められているか」という要素が加わったことで、私自身の意思決定はかなり楽になりました。
これから育休を考えている方へ
育休を取るかどうか、どれくらいの期間取るかは、家庭ごとに事情が違います。
それでも、お金の不安があるからといって、育休そのものを諦める必要はないと私は思っています。育児休業給付金の仕組みを正しく知っておくこと、そして給料以外にも資産を増やせる手段を持っておくこと。この2つがあるだけで、育休への向き合い方はだいぶ変わってきます。
これから育休を考えているパパ・ママを、心から応援しています🙂
大切なお願い
育休を取るかどうか、投資を始めるかどうかは、必ずご自身の状況やお考えに基づいて、ご自身の判断で決めてください。
株価や基準価額の変動により、投資した元本を下回る「元本割れ」のリスクがあることも、忘れずに理解しておいてください。