結婚したら、急に「将来」が現実になった
正直に言うと、独身の頃は将来のお金なんて
ほとんど考えていませんでした。
給料日が来れば嬉しいし、
足りなくなったらちょっと節約する。
そのくらいの感覚で、
なんとかなるだろうと思っていたんです。
結婚した瞬間、そこに一気に現実味が出てきたんです。
- 子どもも欲しいと思うようになった
- 将来のために資産を増やしたい気持ちが強くなった
- 貯金だけでいいのか、という不安が出てきた
このあたりから、
頭の中がずっとお金のことでいっぱいでした。
特に引っかかっていたのが、物価の話です。
貯金って、額面は減らないですよね。
でも物価が上がっていく中だと、
実質的な価値はじわじわ目減りしていく。
このことに気づいたとき、
正直ちょっとゾッとしました。
投資、初心者の自分には縁のない話だと
思っていたんですけど。
「知らないままでいいのか」と、
だんだん落ち着かなくなってきたんです。
育休中の家計、正直けっこう不安でした
子どもが欲しい。
そう思ったとき、次に頭に浮かんだのが
育休中の収入のことでした。
私は結果的に、育休を1年3ヶ月取りました。
育児休業給付金というものが出るのは
知っていたんですが、調べてみると。
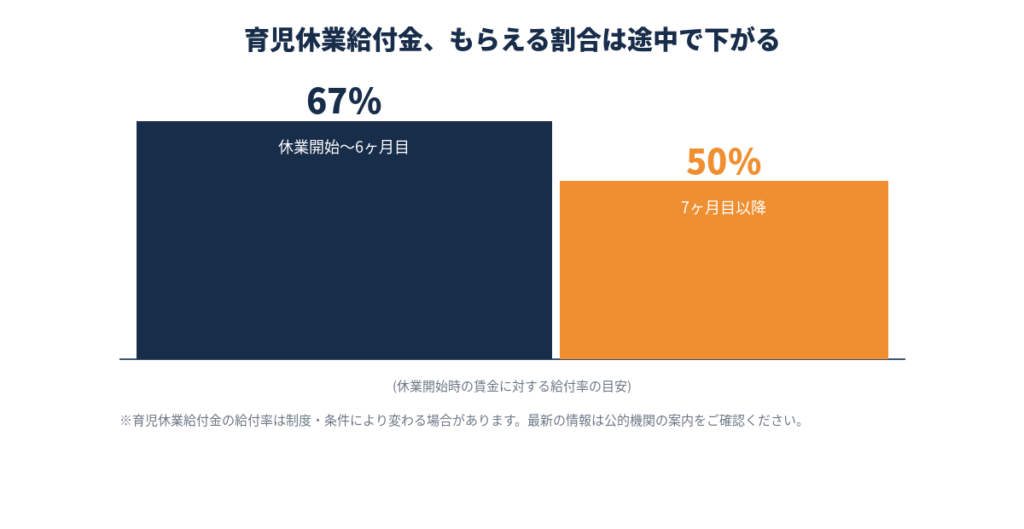
- 休業開始〜6ヶ月目は、賃金のおよそ67%
- 7ヶ月目以降は、およそ50%まで下がる
この数字を見たとき、
「思ったより減るな」というのが正直な感想でした。
満額もらえるわけじゃないので、
一時的に家計が苦しくなるのは目に見えていました。
だったら子どもができる前に、
少しでも資産を増やす仕組みを作っておきたい。
そう思ったのが、
投資を始めた一番のきっかけです。
育休以外でも、この先ずっと
今の収入が続くとは限りません。
病気やケガ、会社の事情、いろいろあり得ます。
そのときのためにも、
少額でいいから資産が増える仕組みを
持っておきたかったんです。
「小1の壁」を知って、余計に不安になった
これは投資を始めてから知ったことなんですが。
「小1の壁」って、聞いたことありますか。
- 保育園時代より預かり時間が短くなる
- 学童を子どもが嫌がるケースもある
- 共働きだと急に対応が難しくなる
友人の子どもが学童を嫌がって、
親御さんが働き方を見直したという話も聞きました。
こういう話を聞くたびに、
他人事とは思えなくなっていったんです。
私自身、子どもの頃は「鍵っ子」でした。
学校から帰っても家に誰もいなくて、
ちょっと心細かった記憶があります。
自分の子どもには、同じ思いを
させたくないなと、なんとなく思っていて。
熱を出したら、そばで看病してあげたい。
保育園や学校の行事にも、
できるだけ顔を出したい。
そう考えると、年収が下がっても、
融通の利く働き方に変える選択肢も
持っておきたいと思うようになりました。
そのためには、給与だけに頼らない、
資産を増やす手段が必要だと感じたんです。
家計を見直しながら、投資も続けてみた
投資を始めると同時に、
生活費の見直しにも手をつけました。
- 交際費を少し見直した
- スマホ代を大手キャリアから見直した
- 浮いた分は投資に回した
正直、どれも地味な作業です。
華やかさは全くありませんでした。
交際費を削るのも、
スマホの契約を見直すのも、
正直ちょっと面倒くさかったです。
それでも、こうやって家計を整えながら
投資を続けた結果、育休中でも我が家の資産は
増加していました。
収入が減る時期だったからこそ、
この結果には素直にホッとしました。
これから投資を始める人へ
長々と書いてきましたが、
伝えたいことはシンプルです。
投資、初心者のうちは
怖くて当然だと思います。
私もそうでした。
それでも、育休や将来の家計のことを考えると、
知らないままでいる方が、
リスクが大きいと今は感じています。
いきなり大きな金額を動かす必要はありません。
まずは少額から、
無理のない範囲で始めてみる。
それだけで、将来への見え方は
少しずつ変わっていくと思います。
大切なお願い
ここまで読んでいただいた上で、
お伝えしておきたいことがあります。
投資を始めるかどうか、
何にいくら投資するかは、
必ずご自身の判断で決めてください。
株価や基準価額の変動により、
投資した元本を下回る「元本割れ」の
リスクがあります。
育休や家計の話とあわせて、
このリスクも正直にお伝えしておきたいです。
同じように将来のお金が気になっている方に、
この記事が少しでも参考になればうれしいです。