長年、投資にはこの3つの壁がありました
正直に言います。
私は長年、投資に対して
こんなイメージを持っていました。
- 怖い(大損しそう)
- 分からない(仕組みが謎)
- 面倒くさい(手続きが大変そう)
このイメージのせいで、何年も一歩を踏み出せませんでした。
投資=怖い、の正体
漠然とした「大損するかも」という恐怖です。
- ギャンブルのイメージが強かった
- 具体的な根拠は何もなかった
- ただ「怖い」で思考停止していた
投資=分からない、の正体
そもそも仕組みを知らなかっただけです。
- 投資って何のこっちゃ、状態
- 株と投資信託の違いも不明
- 調べる前から諦めていた
投資=面倒くさい、の正体
手続きへの思い込みでした。
- 難しそう、時間がかかりそう
- 実際に調べたことはなかった
- イメージだけで敬遠していた
なぜ投資を始めるに至ったのか
きっかけは大きく2つです。
- 銀行預金だけでは資産が増えない現実
- 結婚・子どもの誕生という将来への意識
貯金だけでは増えない時代
昔は違いました。
- 1980年頃は金利が年7%の時代もあった
- 「貯金=1番」の考えは当時は正解だった
- 今の低金利では同じ理屈は通用しない
金利が良かった時代を知る人ほど、「貯金=1番」という考えが根強くあります。
その気持ちは理解できます。
ただ、今は状況が違います。
結婚・育休、将来への意識の変化
家族ができたことが転機でした。
- 結婚し、子どもが生まれた
- 将来のお金がリアルな不安になった
- 資産運用への気持ちが強くなった
私は1年以上の育休を取得しました。
手取りは大きく減りました。
それでも、妻と私で投資を続けていたおかげで、
世帯全体で資産を増やすことができました。
「怖い」「分からない」を解消した方法
やったことはシンプルです。
- Youtubeを見る
- 本を読む
これだけです。
大損のイメージは漠然としたものだった
調べて分かったことがあります。
- 投資=ギャンブルのように一気に投資する。(そういう方法もあるがそれだけではない)
- 一方で安定して伸びる企業も数多くあり、生活の中でよく触れる企業を応援していく投資もある
「安定して少しずつ伸びる企業を、広く応援しながら資産を増やす」
そういうやり方があると知り、漠然とした怖さが和らぎました。
分からないは、放置しないのが一番
情報はネット上に溢れています。
気になったものから読んでみるのがおすすめです。
私が読んで参考になった本を2冊紹介します。
- 『お金が増える 米国株超楽ちん投資術』→ 初心者向けの投資方法や具体的な銘柄も紹介

お金が増える 米国株超楽ちん投資術 [ たぱぞう ]
価格:1,540円(税込、送料無料) (2026/9/7時点) - 『バカでも稼げる「米国株」高配当投資』→ タイトルは過激ですが、着実な資産形成法を解説

バカでも稼げる「米国株」高配当投資 [ バフェット太郎 ]
価格:1,650円(税込、送料無料) (2026/9/7時点)
積立投資で「面倒」を仕組み化した
一番のハードルは、口座開設が面倒だという思い込みでした。
実際に調べてみると、印象が変わりました。
- SBI証券、楽天証券などのネット証券ならスマホだけで申し込みが完結する
- 所要時間は、だいたい5〜20分程度
「平日に窓口へ行く」
「書類を何枚も書く」
そんなイメージは、ネット証券には当てはまりませんでした。
一度口座を開いて積立を設定してしまえば、あとは自動的に買付が続きます。
- 毎日
- 毎週
- 毎月
- 隔月
- ボーナス月の設定
- 臨時買付
積立の頻度もここまで柔軟に選べます。
最初の5〜20分だけ頑張れば、あとは「面倒」を仕組み化できる。
そう気づいてから、はじめの一歩を踏み出せました。
投資信託とは?個別株との違い
初心者がまずつまずくポイントです。
- 個別株:1つの企業を自分で選んで買う
- 投資信託:多数の企業をまとめてプロが運用
投資信託 株 違いを整理すると、
- 個別株は値動きが1社に左右される
- 投資信託は1本で自動的に分散投資できる
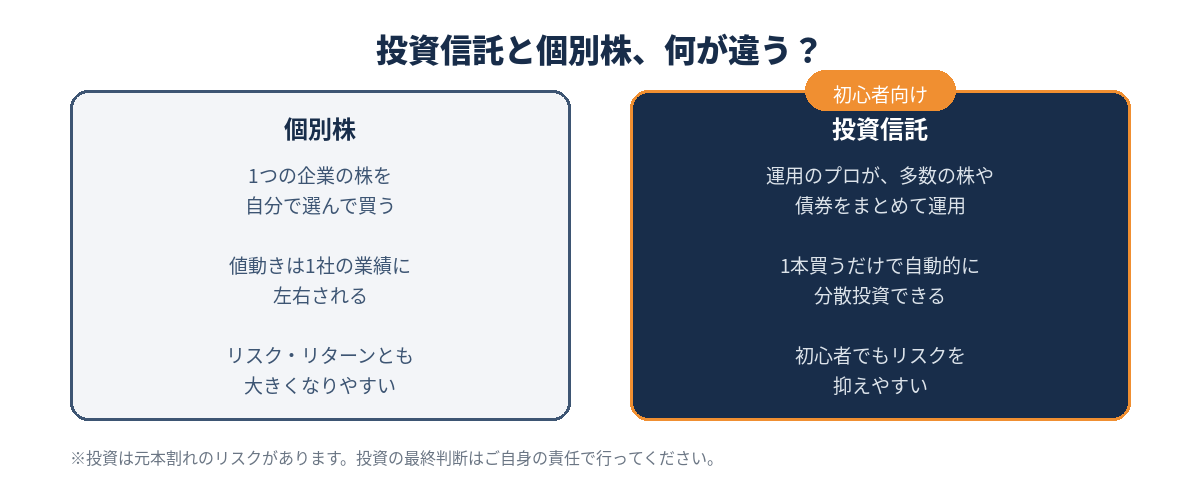
初心者にはリスクを抑えやすい投資信託から始める人が多いです。
新NISAとは?制度であって商品ではない
ここ、誤解しやすいポイントです。
- 新NISAは制度の名前
- 銘柄や商品の名前ではない
投資信託 新NISAという組み合わせで検索する人が多いのはこのためです。
新NISAという非課税の「枠」の中で、投資信託や株式という「商品」を選ぶ。
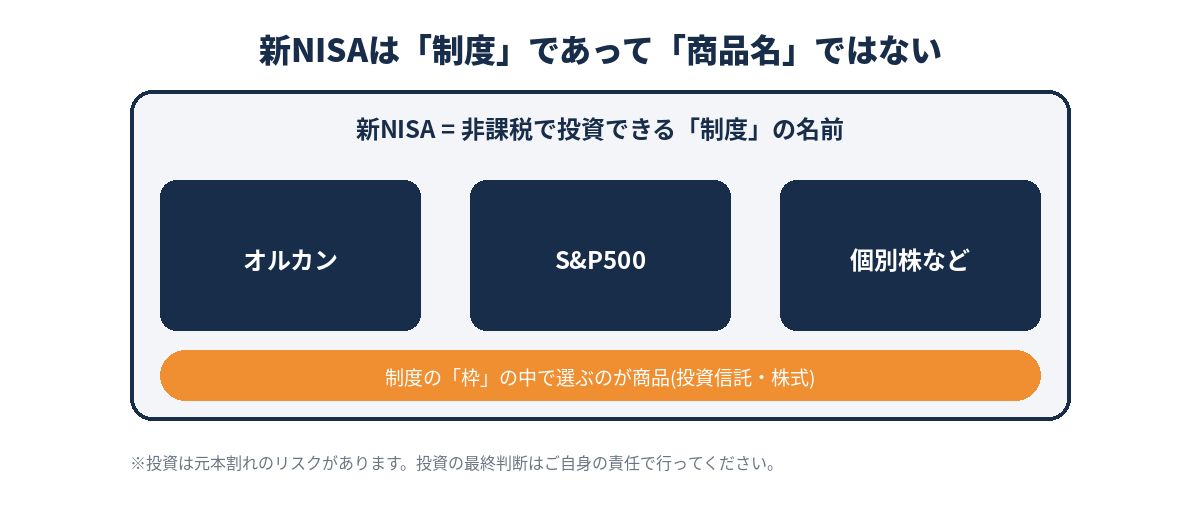
この関係を理解すると、一気に分かりやすくなります。
オルカンとS&P500とは?
投資信託の中でも特によく聞く名前です。
- オルカン:全世界の株式にまとめて分散投資
- S&P500:アメリカの主要企業500社に投資
オルカン S&P500で比較されることが多く、どちらも人気の高い投資信託です。
2005年に100万円を投資していたら?
下の図は、2005年に100万円を、銀行預金・オルカン・S&P500それぞれで
持っていた場合の概算イメージです。
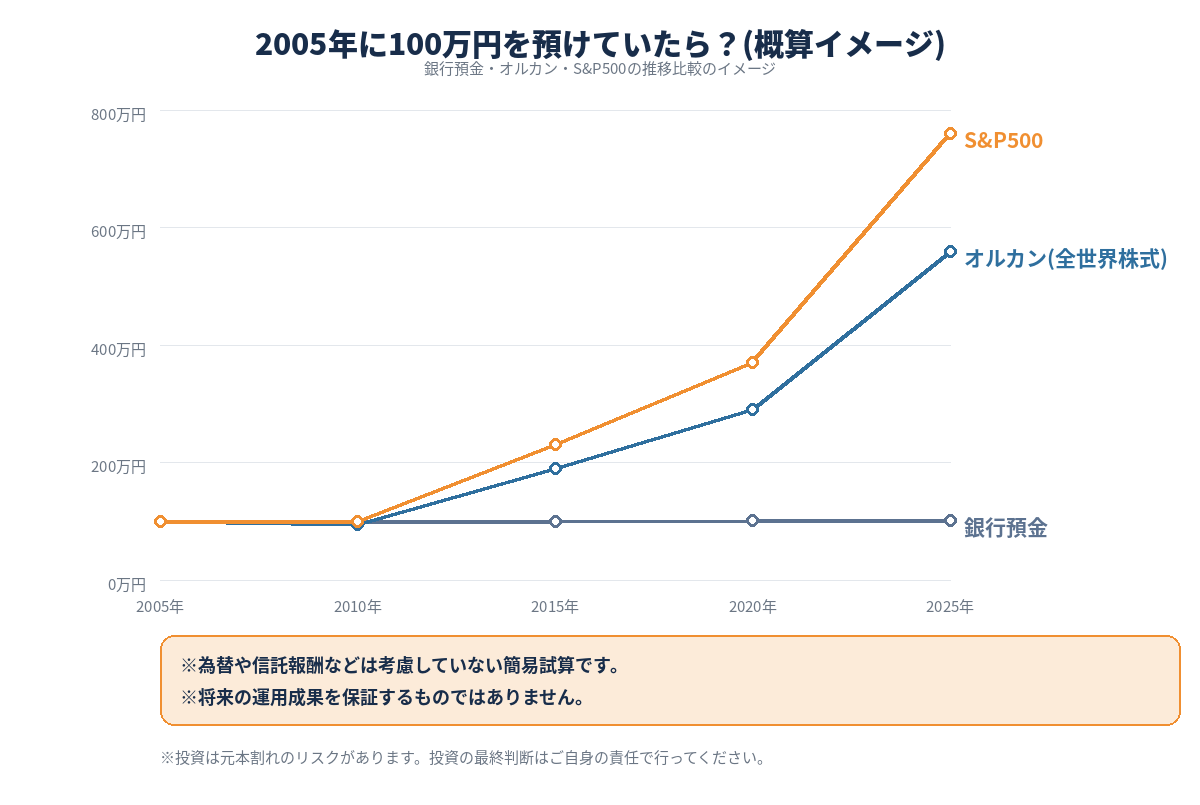
- 銀行預金:20年経ってもほぼ横ばい
- オルカン:概算で約560万円程度に
- S&P500:概算で約760万円程度に
もちろん、これは過去の平均的な傾向をもとにした概算イメージであり、正確な指数値ではありません。
円安の影響も含まれており、将来を保証するものでもありません。
それでも、数字にして比べてみると、「知っているかどうか」の差の大きさを感じました。
大切なお願い
投資を始めるかどうかの判断は、必ずご自身の状況に基づいて行ってください。
株価や基準価額の変動により、投資した元本を下回る「元本割れ」のリスクがあります。
過去にプラスだった実績があっても、将来も同じとは限りません。
この点は必ず理解した上で、検討していただければと思います。
同じように悩んでいた方へ
「怖い」「分からない」「面倒くさい」は、
私も何年も抱えていた感情です。
それでも、少しずつ調べていくことで、その感情は確実に変わっていきました。
投資信託とはという基本から、初心者向けの本を1冊読むことからでも構いません。
小さな一歩が、将来の安心につながっていくはずです。
読んでいただきありがとうございました、私の経験が少しでも誰かのお役に立てれば幸いです。