スマホの画面がマイナスになっていると、心がザワつきます
積み立てているS&P500やオルカンの評価額を確認したとき、画面が赤字(マイナス)になっていると、どうしても心がザワついてしまいます。「このまま下がり続けたらどうしよう」「今すぐ売ったほうがいいのでは」——そんな不安が頭をよぎるのは、投資をしている以上、誰もが経験することだと思います。ニュースで「株価暴落」という文字を見るだけで、自分の資産まで一緒に崩れていくような、そんな錯覚に陥ってしまうこともあります。
「S&P500 暴落 大丈夫」「投資信託 下落 不安」——こうしたキーワードで検索したことがある方は、きっと少なくないはずです。今回は、実際に大きな下落を経験しながらも投資を続けてきた私が、「長期で見れば上がっていく」と言われる根拠を、過去の歴史を振り返りながらお伝えしたいと思います。
なぜ「S&P500は長期で見れば上がっていく」と言われるのか
「S&P500 長期 右肩上がり」という言葉は、投資の本やYoutubeでもよく見かけます。その根拠となっているのが、アメリカ経済の長期的な成長と、過去の暴落からの回復の歴史です。
※投資の「怖い」という気持ちをスッキリ解消してくれた本を2冊紹介いたします。
お金が増える 米国株超楽ちん投資術
 お金が増える 米国株超楽ちん投資術 [ たぱぞう ] 価格:1,540円(税込、送料無料) (2026/8/26時点)  楽天で購入 |
バカでも稼げる「米国株」高配当投資
 バカでも稼げる「米国株」高配当投資 [ バフェット太郎 ] 価格:1,650円(税込、送料無料) (2026/8/26時点) 楽天で購入 |
過去の主な暴落を振り返ってみる
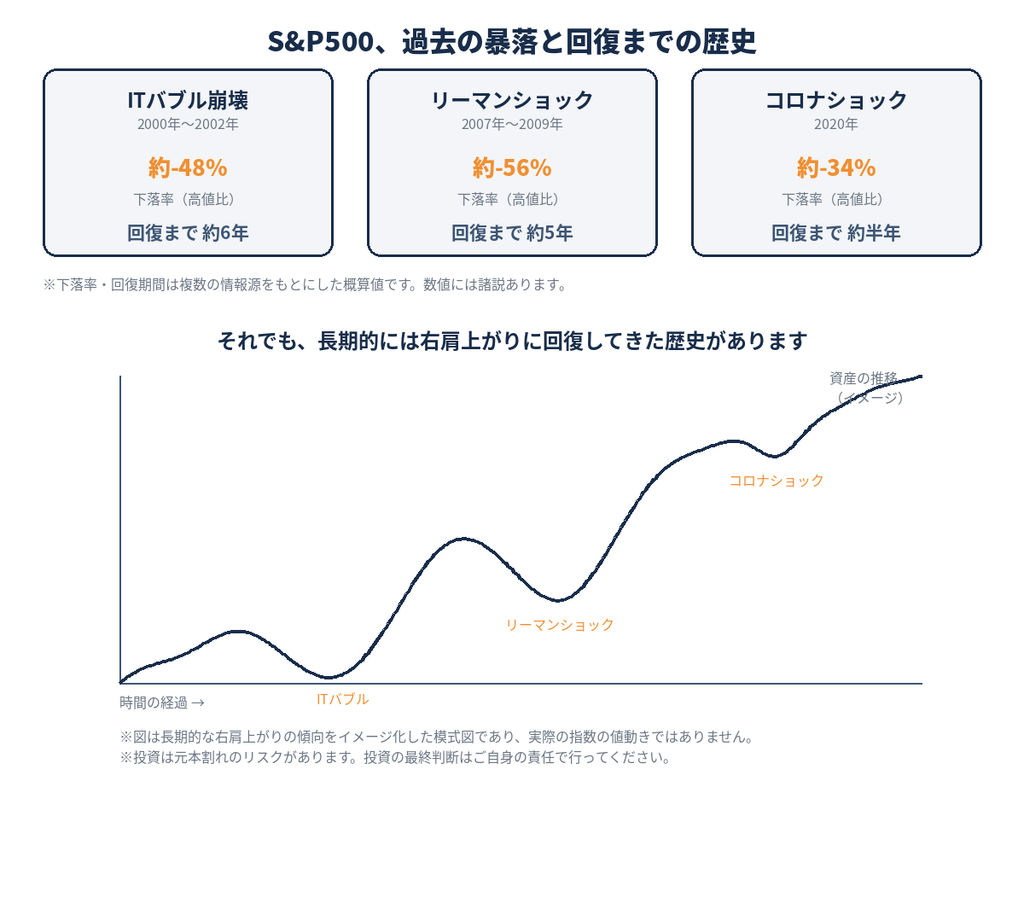
S&P500は、これまでに何度も大きな暴落を経験してきました。代表的なものを振り返ってみます。
- ITバブル崩壊(2000年〜2002年ごろ):高値からおよそ48%程度下落し、回復までに約6年かかったとされています。
- リーマンショック(2007年〜2009年ごろ):高値からおよそ56%程度という、過去でも特に大きな下落を記録し、回復までに約5年かかったとされています。
- コロナショック(2020年):高値からおよそ34%程度下落しましたが、比較的短期間、半年ほどで回復したとされています。
いずれの暴落も、その渦中にいた人にとっては、相当な恐怖だったはずです。「もうこのまま戻らないのではないか」と、当時投資をしていた人の多くが感じていたのではないかと思います。それでも、下の図のように、長期的な視点で見ると、S&P500はこれまでの暴落を乗り越え、右肩上がりの成長を続けてきました。
私自身も、大きな下落を経験しました
私自身も、投資を続ける中で大きな下落を経験しています。以前の記事でもお伝えした通り、2025年1月に資産が最高値をつけた後、同年4月にかけて総額が270万円ほど下がるという、投資を始めて以来最大の下落を経験しました。
正直、あのときは不安でたまりませんでした。スマホを開くたびに減っていく評価額を見て、何度も「今からでも売った方がいいのではないか」と考えたのを覚えています。それでも、「長期で持つことが大切」という、それまで勉強してきた投資の基本を信じて、投資信託を手放さず、あえてスマホでの値動きチェックを控えることにしました。結果として、その半年後には資産が元の水準まで回復しています。過去の暴落の歴史と、自分自身の経験の両方から、「短期的には大きく下がることがあっても、長期的には回復してきた」という実感を持つことができました。
「長期・積立・分散」の基本がなぜ最強なのか
暴落があっても投資を続けられる理由の一つに、「長期・積立・分散」という投資の基本があります。中でも、「積立」の効果は、初心者の方にこそ知っておいてほしいポイントです。
ドルコスト平均法という考え方
毎月一定額を買い続ける「積立」には、「ドルコスト平均法」と呼ばれる仕組みが働きます。これは、価格が高いときには少なく、価格が安いときには多く買うことになる、という考え方です。「ドルコスト平均法 メリット」で調べると分かる通り、下落している局面は、見方を変えれば「同じ金額で、より多くの口数を買えるチャンス」でもあります。
暴落のニュースを見て怖くなって積立を止めてしまうと、この「安く多く買えるチャンス」を逃すことになってしまいます。もちろん、下落中に積立を続けるのは精神的にラクではありません。私自身も、資産が減っていく画面を見ながら積立を続けるのは、正直しんどい時期もありました。それでも、機械的に淡々と買い続けることが、結果的に長期のリターンを支える力になるのだと、私は実感しています。
これから投資を始める方へのアドバイス
ここまで、過去の暴落の歴史と、それでも長期的には回復してきたという事実をお伝えしてきました。ただ、誤解しないでいただきたいのは、「絶対に大丈夫」ということを保証しているわけではない、ということです。
大切なのは、短期的な値動きに一喜一憂しすぎないことと、生活費を圧迫しない、無理のない金額で始めることです。「投資 少額 始め方」で調べていただくと分かる通り、いきなり大きな金額を投じる必要はありません。まずは少額からでも、ネット証券で口座を開き、積立の設定をしてみる。そうして「長い目で付き合っていく」という心構えを持つことが、暴落が来たときにも慌てずに続けられる土台になると感じています。過去の暴落を乗り越えてきた歴史を知っているだけでも、実際に下落に直面したときの心の持ちようは、大きく変わってくるはずです。
大切なお願い(自己責任の原則・元本割れのリスクについて)
今回お伝えした過去の暴落と回復の歴史は、あくまで過去の実績であり、将来も同じように回復することを保証するものでは一切ありません。「回復するまでの期間」も暴落の種類によって大きく異なり、半年で戻ったコロナショックのようなケースもあれば、5年以上かかったリーマンショックのようなケースもあります。投資を始めるかどうか、どの商品にどれくらいの金額を投じるかといった最終的な判断は、必ずご自身の状況やお考えに基づいて、ご自身の責任で行っていただく必要があります。
また、株価や基準価額の変動により、投資した元本を下回る「元本割れ」のリスクがあることは、長期・積立・分散という基本を実践していても変わらない事実です。過去に回復してきた実績があるからといって、次の暴落でも同じ期間で回復するとは限らないことを、必ず理解した上で検討してください。
同じように暴落のニュースにビクビクしている子育てパパ・ママの方にとって、この記事が、少しでも心を落ち着けるきっかけになればうれしいです。